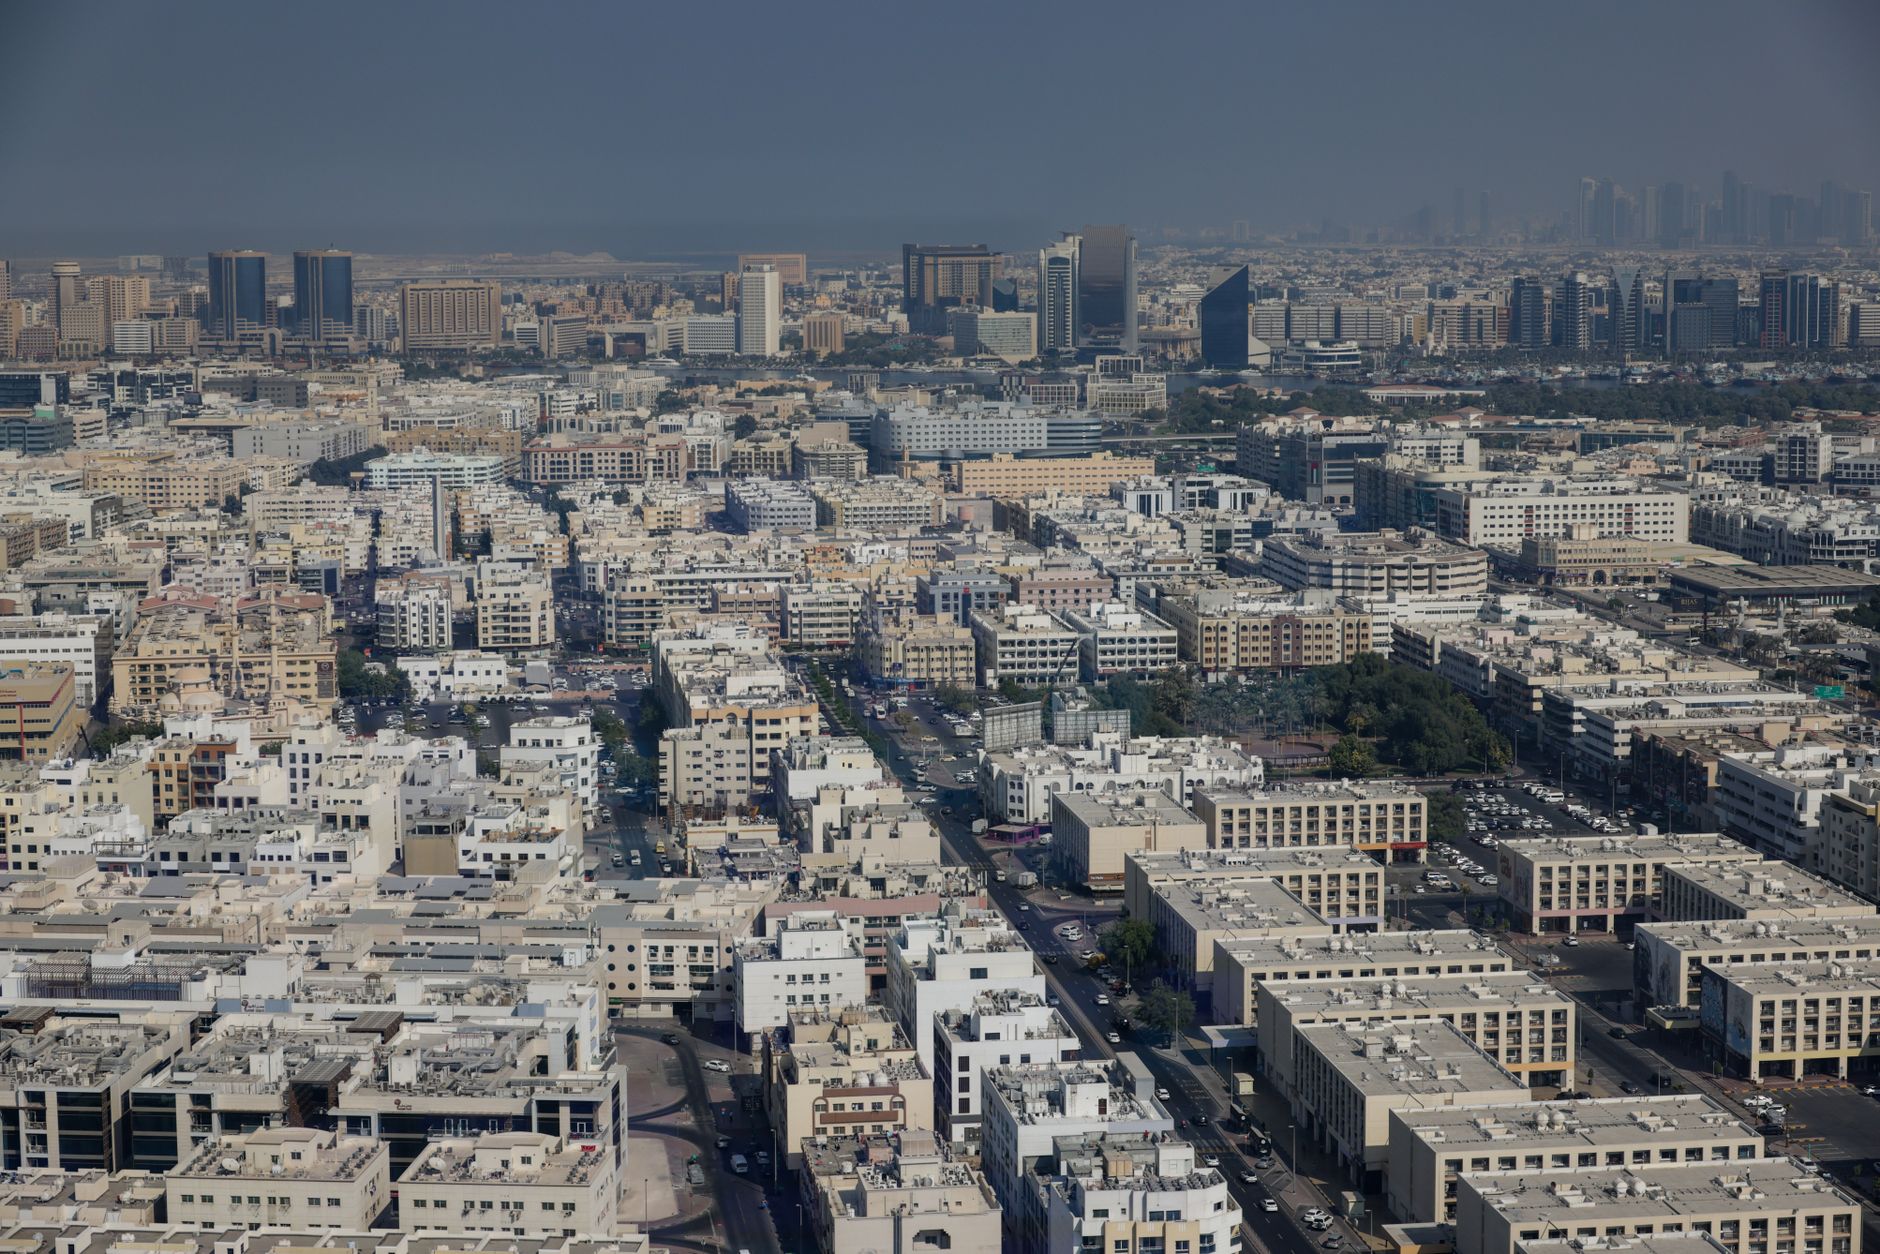
المستهلك الخليجي في مفترق الطرق: قراءة في اتجاهات الإنفاق في قطاع التجزئة الإماراتي وما تكشفه عن المنطقة بأسرها

إشعار
هذا المقال يعبّر عن آراء المحلل. لأغراض معرفية فحسب. لا تُعدّ هذه المعلومات نصيحةً استثماريةً أو توصيةً أو دعوةً للاكتتاب. يُنصح باستشارة مستشارٍ ماليٍّ مرخّصٍ قبل اتخاذ أيّ قرارٍ استثماري.
ثمة لحظات في تحليل أسواق المستهلك تبدو فيها البيانات المتراكمة وكأنها تُعلن عن نفسها فجأة، لكن المحلل الذي قضى وقتاً كافياً في قراءة الدورات الطويلة يعرف أن هذه اللحظات لا تأتي من فراغ. ما نشهده اليوم في قطاع التجزئة الخليجي ليس انعطافة مفاجئة، بل هو حصيلة تراكمات هيكلية بدأت قبل سنوات وكانت تنتظر الظروف المناسبة كي تُظهر أثرها الكامل. اتجاهات الإنفاق في قطاع التجزئة الإماراتي تحديداً باتت مرآة أمينة لما يجري في المنطقة الأوسع، وقراءتها بعمق تتجاوز أرقام ربع سنة واحد تُفضي إلى فهم مختلف تماماً لما هو قادم.
الإمارات دخلت مرحلة ضريبة القيمة المضافة عام 2018 وسط توقعات بتراجع الإنفاق الاستهلاكي، وهو ما حدث فعلاً في الأمد القصير لكن بدرجة أقل حدة مما خشيه كثيرون. ما أظهرته السنوات التالية أن المستهلك الإماراتي أعاد ترتيب أولوياته بدلاً من أن يتقلص إنفاقه الكلي. الإنفاق على الضروريات ظل صامداً، والإنفاق التقديري تحوّل نحو قطاعات بعينها كالترفيه والمطاعم والسياحة الداخلية، في حين تراجع الإنفاق على السلع المادية القابلة للتأجيل. هذا النمط ليس غريباً على من تابع تجربة الدول الأوروبية حين طبّقت إصلاحات ضريبية مماثلة، لكنه في السياق الخليجي يحمل خصوصية مرتبطة بالتركيبة الديموغرافية التي تجعل الشريحة الشابة من السكان محركاً استهلاكياً لا يمكن تجاهله.
💡 رؤية
الأسهم المذكورة

عن المحلل: فهد
الاستهلاكيةيغطي فهد أسواق المستهلك الخليجية مؤمناً بأن أنماط الإنفاق لا تكذب وأن أهم ما يمكن لبيانات ربع سنة واحد أن تخبرك به هو مدى ضآلة ما تخبرك به وحدها. يقرأ التجزئة والإنفاق التقديري واقتصاد الأسرة عبر الدورات الديموغرافية والسياساتية الطويلة التي تُحدد فعلاً إلى أين يتجه الاستهلاك في الخليج. يكتب للمستثمرين الذين يريدون فهم الاتجاه خلف الرقم.
عرض الملف الكامل ←︎